
Dal 11 gennaio 2026 i rifiuti aiutano il rating aziendale.
Contenuto a cura di
Ultime newsdalle aziende

Cambio di passo, la Tari diventa PENTANOMIA !
La TARI (Tassa sui Rifiuti) si sta trasformando verso una struttura "pentanomia",…

Dal 11 gennaio 2026 i rifiuti aiutano il rating aziendale.
Come la circolarità entra nei modelli di credito bancari.👉👉—— la domanda non…

EarthCare prima agenzia Luce & Gas a entrare nel mercato Ambiente con Borsino Rifiuti
Milano, 2026 – Nasce una nuova alleanza strategica tra energia e sostenibilità…
Ultime newsdalla smart city

Opportunita imprenditoriali
Sei un’azienda di logistica conto terzi? O un imprenditore che vuole diversificare?…

🔍 La tassa sui rifiuti in Italia: molti nomi, un unico grande problema
🔍 La tassa sui rifiuti in Italia: molti nomi, un unico grande…
Borsino Rifiuti entra in Alleanza per il Clima Comune di Milano
Borsino Rifiuti entra ufficialmente nell’Alleanza per l’Aria e il Clima di Milano…

CREDIT AGRICOLE – Il finanziamento che premia l’impegno ESG
CHI PUÓ RICHIEDERLO Le Imprese Clienti di Crédit Agricole dichiaranti, nella nota…

Operative le linee guida dell’Autorità bancaria europea
Dall’11 gennaio 2026 sono entrate in vigore le nuove indicazioni dell’Autorità bancaria…
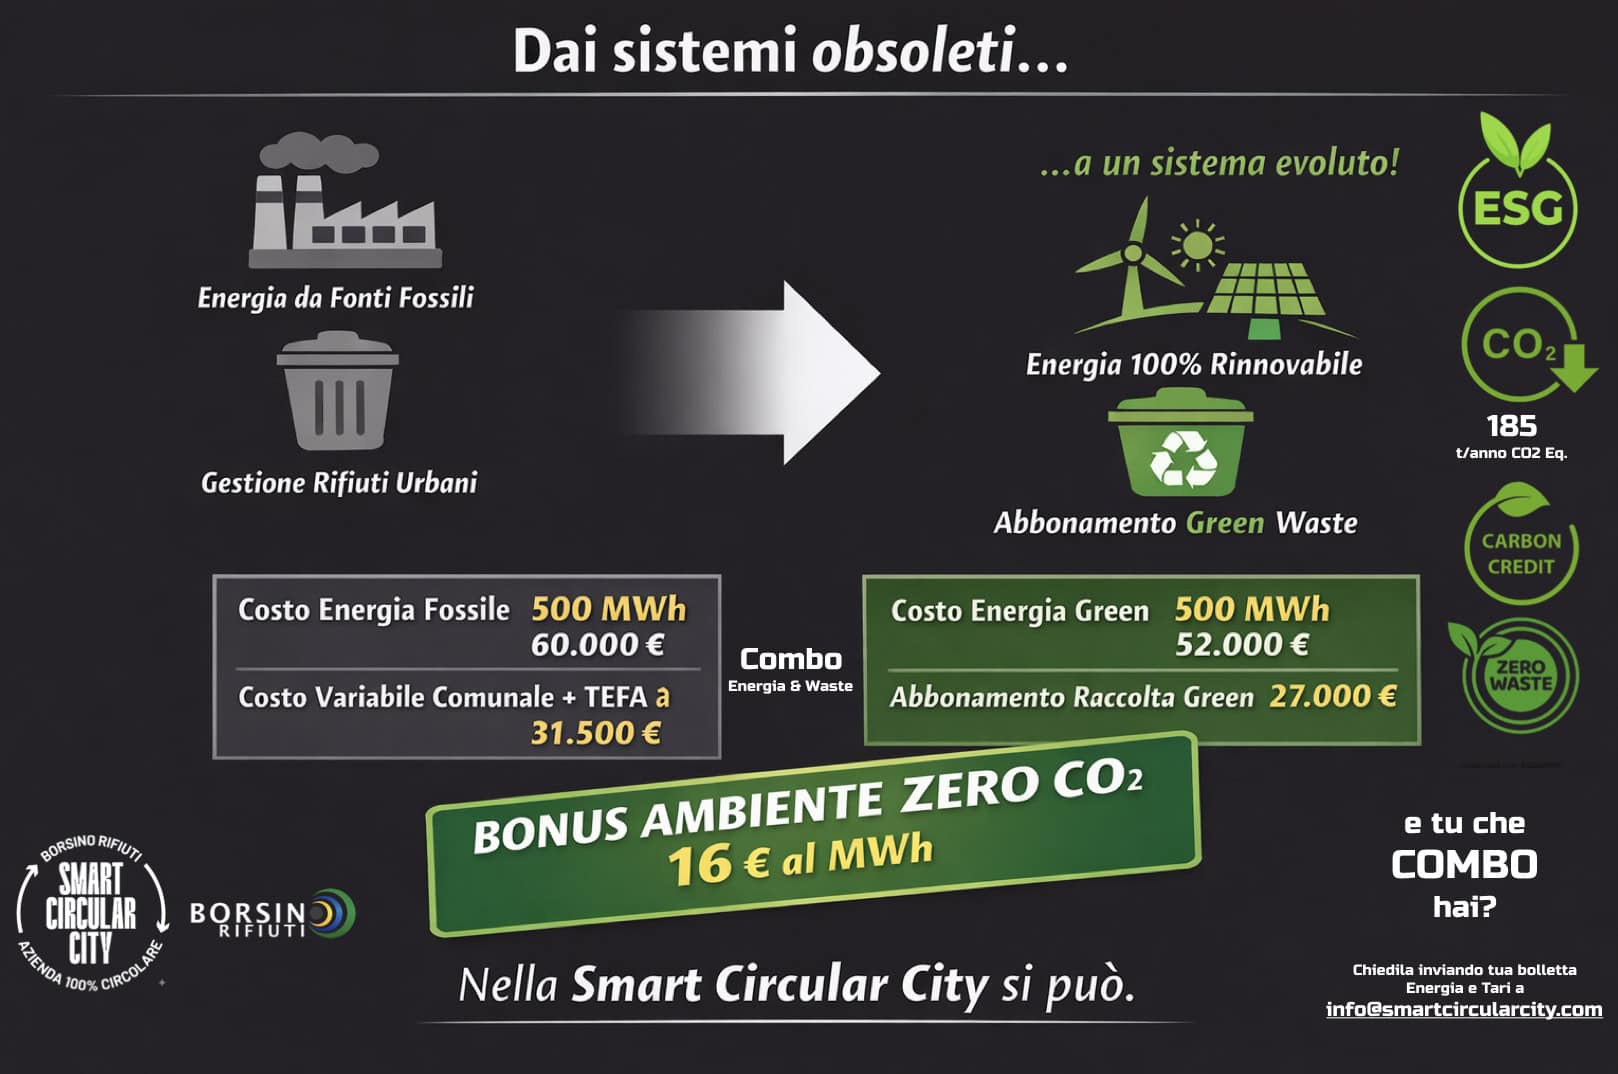
La COMBO ZERO CO2 Energia Green & Waste
La Smart Circular City diventa realtà: la Combo Energia + Waste di…

ENERGIA RINNOVABILE INCENTIVATA A 11 EURO/MWh
Combo Energia + Waste: la soluzione integrata per PMI sostenibili e competitive…

Smart Circular City: dati certificati e valore reale per imprese e territori
Le aziende che scelgono gli abbonamenti Zero CO₂, Audit Zero Waste e…
Da Rifiuto a Valore – il nuovo paradigma -di Gian Luca Vorraro
Una persona a me molto cara, un giorno, mi disse che il…
Condominio 100% Circolare”: l’Innovazione che Incontra gli Standard Europei ESRS E1 ed E5
Un Accordo Quadro rivoluzionario per trasformare i condomini in asset immobiliari ESG,…